רכישת דירה
ליווי ברכישת נכס – יד 2, מקבלן או מחיר למשתכן.
דברו איתי על רכישת דירהיועץ משכנתאות מוסמך · חבר התאחדות יועצי המשכנתאות
אני מספק ללקוחותיי פתרונות מימון מותאמים אישית תוך מחויבות מלאה להשגת ההצעה הטובה והנכונה ביותר עבורם.
למה יועץ משכנתאות
כל בנק מציג רק את ההצעה שלו
אני עובד מול כל הבנקים וחברות המימון החוץ־בנקאיות ומשווה בשבילכם בין ההצעות.
מסלולים, הצמדות ותמהילים – קשה לדעת מה נכון לכם
בונים יחד תמהיל שמתאים למצב המשפחתי והכלכלי שלכם ומסבירים כל החלטה בגובה העיניים.
מסמכים, אישורים ובירוקרטיה בכל שלב
עד החתימה ושחרור הכספים – בתיאום עם עו״ד, שמאים ומתווכים.
השירותים
ליווי ברכישת נכס – יד 2, מקבלן או מחיר למשתכן.
דברו איתי על רכישת דירהבודקים כיצד ניתן לשפר ולהוזיל את המשכנתא הקיימת ומתאימים אותה למצב שלכם היום.
דברו איתי על מחזור משכנתאמאחדים מספר הלוואות על מנת לשפר את הריבית ולהקטין את ההחזר החודשי.
דברו איתי על איחוד הלוואותכבר יש לכם משכנתא?
מעלים מהבנק (PDF), ואני עובר על הנתונים ובודק את פוטנציאל החיסכון במחזור – בלי התחייבות.
הכפתור פותח את כלי הבדיקה של Wise באתר חיצוני (wisecard.co.il), ושם מעלים את הקובץ.
נעים להכיר
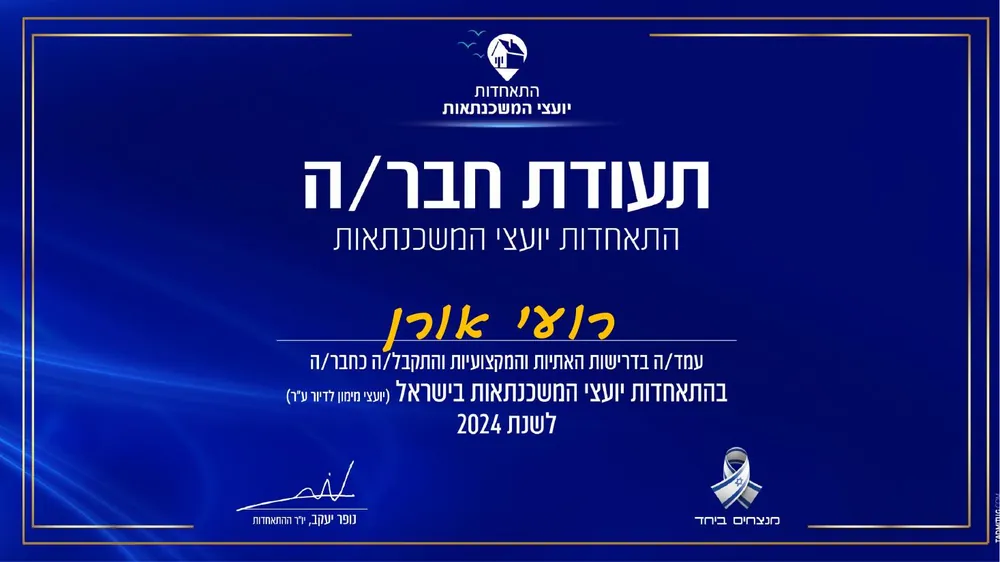
אני יועץ משכנתאות מוסמך עם 13 שנות ניסיון בעולם הפיננסי והפנסיוני וחבר בהתאחדות יועצי המשכנתאות.
אני עובד מול כל הבנקים וחברות המימון החוץ־בנקאיות, כך שאתם מקבלים השוואה אמיתית – ולא רק את ההצעה של הבנק שלכם.
המטרה שלי היא לעזור למשפחות לצמצם את עלויות המשכנתא וההלוואות ולנווט אותן בביטחון מול הגופים הרלוונטיים – גם כשהתהליך נראה מסובך.
איך זה עובד
מבינים את הצרכים, המטרות והמצב הכלכלי של המשפחה.
בדיקת נתונים, הכנסות והתחייבויות ובניית תמהיל שמתאים לכם.
מגישים לבנקים ולחברות המימון ומנהלים משא ומתן על ההצעה הטובה ביותר.
ליווי צמוד עד לחתימה ולשחרור הכספים – ובתיאום עם אנשי המקצוע.
מחשבון משכנתא
הערכה ראשונית בלבד, בחישוב עם ריבית קבועה. ההחזר בפועל תלוי ב, ב ובתנאי הבנק.
המלצות לקוחות
מתוך ביקורות בעמוד הפייסבוק וסקר שביעות רצון לקוחות
ללא התחייבות
בחרו נושא, ואחזור אליכם לשיחה ראשונה.
שאלות נפוצות
אישור עקרוני מתייחס לגובה המשכנתא המאושרת ביחס להכנסות שהוצגו, ללא התייחסות לנכס הספציפי המיועד לשעבוד. הוא ניתן על פי הנתונים שהוצגו במועד ההגשה – כל שינוי בהכנסות (גובה או מקור), בהתנהלות העו״ש או הקמת הלוואה חדשה מחייב עדכון של האישור. יש לשים לב גם להתניות שבאישור.
מועד שמירת הריבית הוא 24 יום מיום האישור העקרוני. בשחרור בחלקים – הריבית הסופית לעסקה ננעלת לפי העוגן ביום שחרור הכספים.
כספי המשכנתא מועברים מהבנק ישירות לצד ג׳ – המוכר או הקבלן – למעט מקרים של בנייה עצמית, הלוואה לכל מטרה או מקרים חריגים אחרים.
ההון העצמי ישולם במלואו (אלא אם אושר אחרת) לפני נטילת המשכנתא. יש לוודא ששילמתם את כל ההון לפני מועד ביצוע המשכנתא בבנק.
כן. כל לקוח שנוטל משכנתא מחויב בביטוח חיים ובביטוח נכס. אם יש בעיה רפואית, מומלץ לבדוק מראש את היתכנות ביטוח החיים.
אישור המשכנתא נגזר מאחוז המימון שאושר, ביחס להערכת השמאי או למחיר החוזה – הנמוך מביניהם. במחיר למשתכן הכלל הוא שמחיר השמאות הגבוה בהשוואה לחוזה נקבע לטובת ש״מ, עד שווי נכס של 2.1 מיליון.
בנכסי יוקרה, נכסים שהורחבו עם או בלי היתר מתאים, נכסים במושע, נכסים ישנים או זולים מדי – מומלץ לבקש מהבנק, מלבד אישור אשראי, גם אישור בטוחה, ואף לבצע שמאות מוקדמת.
האחריות להשלמת מסמכי הביטחונות והדרישות המשפטיות של הבנק המממן חלה על הלקוח או על עורך הדין מטעמו. עד מועד ביצוע ההלוואה תידרשו להמציא מסמכי הכנסות עדכניים.
כל התנהלות שלילית מול גורמי אשראי וגבייה – מהעבר או עד מועד נטילת המשכנתא – יכולה להוות מכשול בדרך לקבלת האשראי.
לרוב התשלום הראשון גבוה יחסית בשל תשלומים נוספים כמו רשם המשכונות, עמלת פתיחת תיק וימי ביניים עד מועד החיוב הראשון.
מקור: ״חשוב לדעת לפני נטילת משכנתא״, התאחדות יועצי המשכנתאות (TADMITUG.COM)
צרו קשר
מעדיפים לדבר עכשיו? אפשר גם ישירות:
שפיצר
שיטת החזר שבה התשלום החודשי קבוע לאורך כל התקופה (בריבית קבועה). בתחילת הדרך רוב התשלום הוא ריבית, ובהמשך רובו קרן.
תמהיל
חלוקת המשכנתא לכמה מסלולים – למשל ריבית קבועה, ריבית משתנה ופריים – כדי לאזן בין יציבות ההחזר החודשי לבין העלות הכוללת.
הצמדה
במסלול צמוד מדד, יתרת ההלוואה מתעדכנת לפי מדד המחירים לצרכן. כשהמדד עולה, גם היתרה וההחזר החודשי עולים.
דו״ח יתרות לסילוק
מסמך מהבנק שמפרט כמה נשאר לשלם בכל מסלול של המשכנתא, כולל עמלות פירעון מוקדם אם יש. אפשר לבקש אותו מהבנק.